Financiamiento digital para empresas: cómo las fintech B2B están transformando el acceso al crédito en el Perú
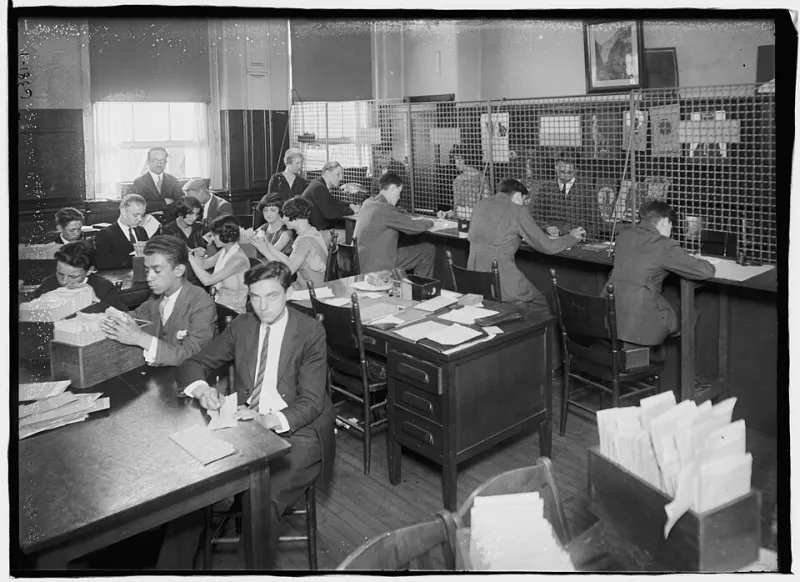
Photo: Bain News Service, publisher, Public domain, via Wikimedia Commons
Durante décadas, conseguir financiamiento fue uno de los mayores obstáculos para los comerciantes y productores peruanos. Largas colas en entidades bancarias, requisitos documentales extensos y tiempos de aprobación que podían superar las semanas eran parte del paisaje cotidiano de cualquier empresario que necesitara capital con urgencia. Sin embargo, ese escenario está cambiando de manera significativa gracias a la expansión de las plataformas de microfinanzas digitales orientadas al segmento B2B.
En el contexto actual, donde la velocidad de respuesta es un factor competitivo determinante, el acceso ágil al crédito puede marcar la diferencia entre aprovechar una oportunidad de negocio o perderla frente a un competidor mejor capitalizado.
El nuevo ecosistema fintech orientado a empresas
El Perú cuenta hoy con un ecosistema fintech en franco crecimiento. Según datos de la Asociación Fintech Perú, el número de startups financieras activas en el país se ha incrementado de forma sostenida en los últimos cinco años, con una proporción creciente de ellas enfocadas en soluciones para empresas, no solo para consumidores individuales.
Entre las categorías más relevantes para el comercio B2B destacan:
- Plataformas de factoring electrónico: Permiten a las empresas convertir sus facturas por cobrar en liquidez inmediata. En lugar de esperar 30, 60 o 90 días para recibir el pago de un cliente, el comerciante puede ceder esa factura a un inversionista o fondo y obtener el dinero en cuestión de horas.
- Préstamos basados en datos transaccionales: Algunas plataformas analizan el historial de ventas, movimientos en cuentas digitales o incluso el comportamiento en marketplaces para determinar la capacidad de pago de una empresa, sin depender exclusivamente del historial crediticio tradicional.
- Líneas de crédito revolventes para inventario: Especialmente útiles para distribuidores y comerciantes mayoristas que necesitan reponer stock de manera recurrente sin comprometer su flujo de caja.
Ventajas concretas frente al crédito bancario tradicional
La comparación entre el crédito bancario convencional y las soluciones fintech no siempre favorece a estas últimas en términos de tasa de interés nominal. No obstante, cuando se evalúa el costo total de la transacción —incluyendo tiempo invertido, documentación requerida y velocidad de desembolso— el panorama se torna más equilibrado, y en muchos casos favorable a las alternativas digitales.
Una empresa textil de Gamarra que necesite financiar una orden de producción con entrega en tres semanas difícilmente puede esperar el ciclo de aprobación de un banco tradicional. En cambio, plataformas como Cumplo Perú, Prestamype o Innova Funding han desarrollado procesos de evaluación que, en algunos casos, permiten desembolsos en menos de 48 horas.
Además, la digitalización del proceso elimina la necesidad de desplazarse físicamente, lo cual representa una ventaja especial para empresas ubicadas en regiones como Arequipa, Trujillo, Cusco o Piura, donde la oferta de servicios financieros especializados para empresas ha sido históricamente más limitada.
El rol de la identidad digital y los datos alternativos
Uno de los cambios más relevantes que introduce el modelo fintech es la forma en que se evalúa el riesgo crediticio. Mientras la banca tradicional se apoya en estados financieros auditados, garantías reales y antigüedad empresarial, las plataformas digitales incorporan variables no convencionales:
- Volumen de transacciones en pasarelas de pago digitales
- Historial de ventas en plataformas de comercio electrónico
- Calificaciones y reseñas de clientes B2B
- Comportamiento de pago con proveedores
Este enfoque abre la puerta a empresas jóvenes o informales en proceso de formalización que, pese a tener un negocio viable y en crecimiento, no califican bajo los criterios convencionales de la banca.
Casos representativos en el comercio regional
En la región de San Martín, cooperativas de productores de cacao han comenzado a utilizar plataformas de factoring digital para anticipar ingresos derivados de contratos de exportación, mejorando así su capacidad de pago a los agricultores asociados sin depender del ciclo de liquidación de los compradores internacionales.
En Lima, distribuidoras medianas del sector de abarrotes han adoptado líneas de crédito digitales para financiar compras de volumen durante temporadas de alta demanda, como Fiestas Patrias o Navidad, sin recurrir a préstamos de proveedores que suelen implicar condiciones comerciales menos favorables.
Estos ejemplos ilustran cómo el financiamiento digital no es solo una tendencia urbana o exclusiva de sectores tecnológicos: su aplicación se extiende a cadenas de valor tradicionales con gran impacto en la economía regional.
Consideraciones antes de optar por una plataforma digital
A pesar de las ventajas descritas, es fundamental que los empresarios evalúen con rigor las condiciones de cada plataforma antes de comprometerse. Algunos aspectos clave a considerar:
- Tasa de costo efectivo anual (TCEA): Este indicador permite comparar el costo real del crédito entre distintas opciones, más allá de la tasa nominal.
- Supervisión regulatoria: Es recomendable operar con plataformas supervisadas por la Superintendencia de Banca, Seguros y AFP (SBS) o, en el caso de plataformas de crowdfunding, registradas ante la Superintendencia del Mercado de Valores (SMV).
- Transparencia en comisiones: Algunas plataformas aplican cargos por prepago, penalidades por mora o comisiones de originación que pueden elevar el costo total si no se leen con atención los contratos.
- Compatibilidad con el modelo de negocio: No todas las soluciones fintech son adecuadas para todos los sectores. Un productor agroindustrial con ciclos de pago largos tiene necesidades distintas a las de un distribuidor con rotación de inventario semanal.
El futuro del crédito empresarial en el Perú
La convergencia entre el avance de la identidad digital, la masificación de los pagos electrónicos y el interés regulatorio por promover la inclusión financiera empresarial sugiere que el rol de las fintech B2B continuará creciendo en los próximos años. La reciente normativa sobre factura negociable electrónica, impulsada desde el Estado peruano, es un ejemplo de cómo el marco legal está evolucionando para facilitar este tipo de operaciones.
Para las empresas que operan en el ecosistema B2B peruano, comprender y aprovechar estas herramientas no es solo una cuestión de conveniencia: es una decisión estratégica que puede determinar su capacidad de escalar, competir y sostenerse en mercados cada vez más dinámicos.
En Merkantia Perú, seguimos de cerca la evolución de estas soluciones financieras porque entendemos que el acceso al capital es uno de los pilares fundamentales del comercio entre empresas. Un ecosistema B2B saludable requiere no solo conexiones comerciales sólidas, sino también instrumentos financieros que estén a la altura de las oportunidades que el mercado ofrece.